
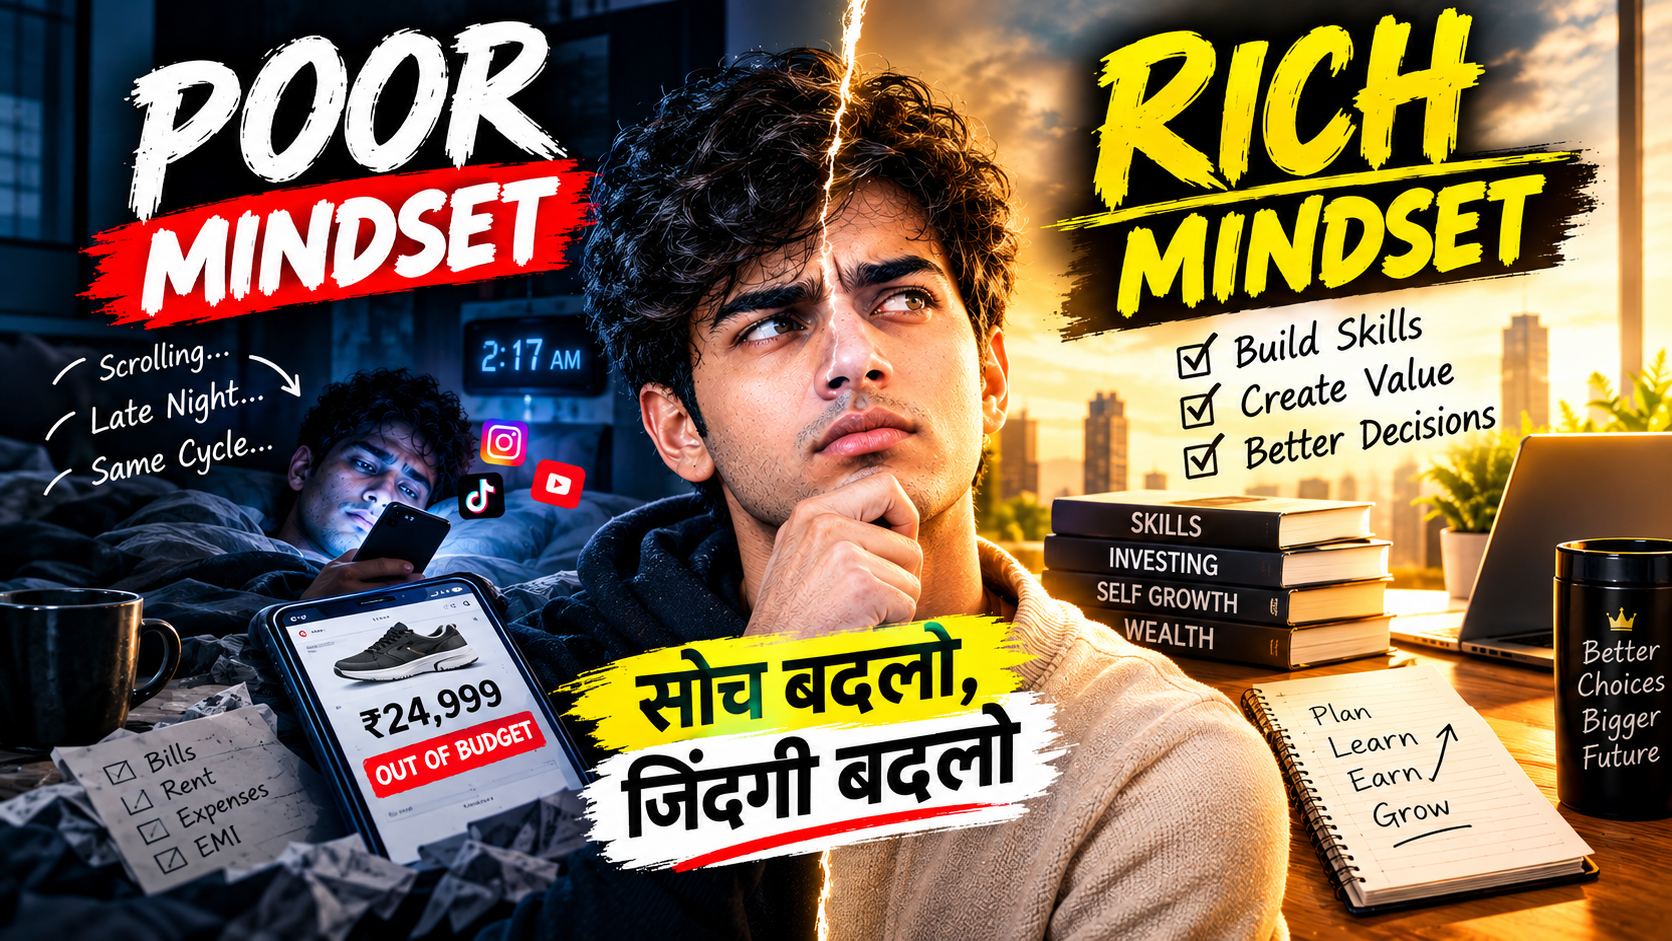
कभी आपने notice किया है कि महीने की शुरुआत में पैसा थोड़ा comfortable लगता है, लेकिन महीने के अंत तक वही पैसा अचानक कम पड़ने लगता है?
Salary आती है। कुछ bills निकलते हैं। कुछ online purchases हो जाती हैं। दोस्तों के साथ बाहर खाना, subscriptions, छोटे-छोटे impulse purchases… और फिर महीने के आख़िर में वही सवाल:
“पैसा गया कहाँ?”
दूसरी तरफ, कभी-कभी आपके सामने कोई opportunity आती है—कोई नई skill सीखने की, कोई side project शुरू करने की, कोई uncomfortable काम करने की—लेकिन दिमाग तुरंत कहता है:
“अभी सही time नहीं है।”
फिर आप वही routine दोहराते हैं।
- Phone scroll करना।
- काम करना।
- थकना।
- Entertainment लेना।
- Future के बारे में सोचना।
- और अगले दिन फिर वही cycle।
यहीं से Rich vs Poor Mindset की discussion interesting हो जाती है।
लेकिन सबसे पहले एक जरूरी बात साफ कर लें।
गरीब होना और poor mindset एक चीज़ नहीं है।
किसी व्यक्ति की financial स्थिति केवल उसकी सोच से तय नहीं होती। Family background, education, opportunities, income, economy, health, social circumstances और luck जैसे कई factors किसी की financial reality को प्रभावित करते हैं।
इसलिए इस article का उद्देश्य लोगों को “rich” और “poor” इंसानों में divide करना नहीं है।
यहाँ Rich Mindset और Poor Mindset का इस्तेमाल financial status के labels के रूप में नहीं, बल्कि कुछ ऐसे decision-making patterns को समझने के लिए किया गया है जो money, time, skills, opportunities और future के साथ हमारे relationship को प्रभावित कर सकते हैं।
Consumer Financial Protection Bureau भी financial well-being को केवल income या net worth से नहीं जोड़ता। उसके अनुसार financial well-being में day-to-day financial control, financial shocks को handle करने की क्षमता, future goals की दिशा और financial choices की freedom शामिल होती है।
यानी सवाल सिर्फ यह नहीं है कि आप कितना कमाते हैं।
एक equally important सवाल है:
आप जो आपके पास है, उसके साथ क्या करते हैं?
और यही असली Rich vs Poor Mindset conversation है।
Rich vs Poor Mindset क्या होता है?
Simple language में समझें तो Rich vs Poor Mindset किसी व्यक्ति के bank balance की तुलना नहीं है।
यह comparison इस बात को समझने की कोशिश है कि कोई व्यक्ति:
- पैसे को कैसे देखता है
- time को कैसे use करता है
- opportunities पर कैसे react करता है
- short-term और long-term rewards में कैसे balance करता है
- failure को कैसे interpret करता है
- skills और value creation को कितनी importance देता है
- और अपने decisions को कितनी consciously control करता है
उदाहरण के लिए, किसी व्यक्ति को ₹2,000 extra मिलते हैं।
पहला सवाल हो सकता है:
“मैं इससे क्या खरीद सकता हूँ?”
दूसरा सवाल हो सकता है:
“मैं इसे कहाँ use कर सकता हूँ जिससे मेरी future capability या financial stability बेहतर हो?”
इसका मतलब यह नहीं कि दूसरा व्यक्ति हमेशा सही है या पहला व्यक्ति हमेशा गलत।
हो सकता है ₹2,000 खर्च करना बिल्कुल reasonable हो।
Difference एक purchase में नहीं, बल्कि repeated pattern में दिखाई देता है।
अगर कोई व्यक्ति बार-बार present comfort को future goals से ऊपर रखता है, तो धीरे-धीरे उसके decisions एक particular direction में जाने लगते हैं।
और अगर कोई व्यक्ति बार-बार पूछता है:
“इस decision का future effect क्या होगा?”
तो उसके decisions का pattern अलग हो सकता है।
यही reason है कि Rich Mindset को केवल “positive thinking” समझना गलत होगा।
Rich mindset का मतलब यह नहीं है कि आप हर सुबह mirror में देखकर बोलें:
“मैं करोड़पति बनूँगा।”
अगर उसके बाद आपका time, money और attention लगातार ऐसे decisions में जा रहे हैं जो आपके long-term goals को कमजोर करते हैं, तो केवल positive statements बहुत कम काम आएंगे।
Mindset तब meaningful बनता है जब वह behavior में दिखाई देता है।
Rich vs Poor Mindset क्यों Matter करता है?
आपकी financial life केवल बड़े decisions से नहीं बनती।
वह छोटे decisions की एक लंबी श्रृंखला से बनती है।
आप क्या खरीदते हैं।
आप कितना save करते हैं।
आप कौन-सी skill सीखते हैं।
आप अपना खाली time कहाँ लगाते हैं।
आप boredom आने पर क्या करते हैं।
आप failure के बाद वापस आते हैं या नहीं।
आप salary बढ़ने पर lifestyle बढ़ाते हैं या financial cushion।
और सबसे महत्वपूर्ण—
आप आज के comfort और कल की possibility के बीच कैसे चुनाव करते हैं।
CFPB के अनुसार financial habits और norms में money से जुड़े values, attitudes, routines और rules शामिल होते हैं, और ये daily financial decisions को guide कर सकते हैं। ये habits समय के साथ develop होती हैं और spending, saving तथा planning जैसे behaviors को प्रभावित कर सकती हैं।
इसलिए अगर आप अपनी financial life बदलना चाहते हैं, तो केवल income पर ध्यान देना incomplete approach हो सकता है।
Income महत्वपूर्ण है।
लेकिन income के साथ-साथ आपको यह भी देखना होगा:
आपका money behavior कैसा है?
क्योंकि income बढ़ने के बाद अगर spending habits, impulse control और planning बिल्कुल वैसे ही रहते हैं, तो higher income हमेशा higher financial well-being में automatically convert नहीं होती।
Rich vs Poor Mindset का पहला Difference: Consumption vs Creation
आज हम एक ऐसी economy में रहते हैं जहाँ consume करना बेहद आसान है।
आप phone खोलते हैं और कुछ seconds में:
- videos
- entertainment
- shopping
- food
- games
- social media
- news
- recommendations
सब कुछ available है।
आपको कुछ create करने की जरूरत नहीं।
बस consume करना है।
यहीं एक subtle psychological pattern शुरू होता है।
आपका खाली समय automatically consumption में बदल सकता है।
एक घंटे की scrolling।
दो घंटे की entertainment।
Online shopping browse करना।
Random videos देखना।
लेकिन इसी समय का दूसरा उपयोग भी हो सकता है।
एक skill सीखना।
Portfolio बनाना।
Writing practice करना।
Communication improve करना।
Coding सीखना।
Video editing practice करना।
Business idea research करना।
किसी difficult subject को समझना।
यही Rich vs Poor Mindset का एक important difference है:
Consumption पूछता है:
“मुझे अभी क्या मिल सकता है?”
Creation पूछता है:
“मैं अभी क्या बना सकता हूँ?”
लेकिन इसका मतलब यह नहीं कि entertainment खराब है।
Rest भी जरूरी है।
Fun भी जरूरी है।
Problem तब होती है जब consumption default बन जाता है और creation exception।
अगर आपका हर खाली moment consumption में चला जाता है, तो future capability के लिए जगह कम हो जाती है।
इसलिए एक simple rule try करें:
हर दिन कुछ consume करने के बाद कुछ create भी करें।
30 minutes content देखा?
कम से कम 10–15 minutes कुछ बनाइए।
कुछ लिखा।
कुछ सीखा।
कुछ practice किया।
कुछ organize किया।
कुछ improve किया।
यह छोटा सा shift आपको यह महसूस कराता है कि आप केवल information के consumer नहीं हैं।
आप value create भी कर सकते हैं।
दूसरा Difference: Price नहीं, Value देखना
Poor money mindset का एक common pattern यह हो सकता है:
“मैं इसे afford कर सकता हूँ या नहीं?”
यह सवाल जरूरी है।
लेकिन incomplete है।
एक दूसरा सवाल जोड़िए:
“क्या यह मेरे लिए value create करेगा?”
मान लीजिए आपके पास ₹5,000 हैं।
आप एक ऐसी चीज़ खरीद सकते हैं जो आपको कुछ दिनों के लिए excitement देती है।
या आप उस पैसे का कुछ हिस्सा किसी ऐसी चीज़ पर खर्च कर सकते हैं जो आपकी productivity, skill या work quality improve करती है।
दोनों decisions automatically सही या गलत नहीं हैं।
लेकिन decision लेने का framework अलग है।
एक person केवल price देखता है।
दूसरा price के साथ utility, opportunity cost और long-term value भी देखता है।
उदाहरण:
₹1,000 का subscription।
अगर आप उसे महीने में एक बार use करते हैं, तो शायद वह आपके लिए अच्छा value नहीं है।
लेकिन अगर वही subscription आपको कोई important skill सीखने या काम करने में regularly मदद करता है, तो उसका value अलग हो सकता है।
इसलिए अगली बार कोई purchase करने से पहले तीन सवाल पूछें:
- क्या मुझे इसकी सच में जरूरत है?
- मैं इसे कितनी बार use करूंगा?
- क्या यह मेरे future goals के साथ aligned है?
यह छोटी habit impulsive spending को automatically eliminate नहीं करेगी, लेकिन आपको purchase और impulse के बीच थोड़ा psychological distance दे सकती है।
तीसरा Difference: Instant Reward vs Future Value
यह शायद Rich vs Poor Mindset को समझने का सबसे interesting psychological concept है।
Imagine कीजिए:
रात के 11 बजे हैं।
आप सोचते हैं:
“बस पाँच मिनट Instagram/Reels देखता हूँ।”
एक video।
फिर दूसरा।
फिर तीसरा।
और अचानक 12 बज जाते हैं।
अब उसी एक घंटे को दूसरे तरीके से imagine कीजिए।
आपने कोई skill practice की।
कोई difficult concept पढ़ा।
Workout किया।
Portfolio का एक छोटा section बनाया।
कुछ meaningful लिखा।
शायद उस moment में आपको कोई बड़ा reward नहीं मिला।
कोई notification नहीं।
कोई applause नहीं।
कोई instant success नहीं।
लेकिन future में उसका benefit दिखाई दे सकता है।
यही Immediate Reward vs Future Value है।
Psychology और behavioral economics में delayed outcomes को लेकर extensive research हुई है। Delay discounting research broadly यह examine करती है कि लोग immediate छोटे reward और delayed बड़े reward के बीच कैसे choices करते हैं। लेकिन इस research को oversimplify करना भी सही नहीं है; एक critical review ने बताया है कि laboratory delay-discounting measures को किसी व्यक्ति के पूरे real-world decision-making pattern का simple summary मानना उचित नहीं है।
इसलिए lesson यह नहीं है कि:
“जो immediate reward चुनता है वह poor thinker है।”
असल lesson है:
आप किन situations में बार-बार short-term reward को long-term value के ऊपर चुनते हैं?
क्योंकि real life में context matter करता है।
कभी immediate reward जरूरी होता है।
कभी rest जरूरी होता है।
कभी पैसा खर्च करना सही होता है।
कभी risk लेना जरूरी होता है।
लेकिन अगर हर difficult चीज़ के सामने आपका brain automatically कहता है:
“अभी नहीं।”
तो long-term goals लगातार postpone होते रहते हैं।
चौथा Difference: Income नहीं, Value Creation
बहुत से लोग financial growth के बारे में सोचते समय पहला सवाल पूछते हैं:
“मैं ज्यादा पैसा कैसे कमाऊँ?”
लेकिन इससे भी useful सवाल है:
“मैं ऐसी कौन-सी value create कर सकता हूँ जिसके लिए market ज्यादा pay करे?”
इन दोनों questions में subtle difference है।
पहला focus करता है:
Money.
दूसरा focus करता है:
Value.
मान लीजिए एक employee अपनी current job में हर साल सिर्फ salary increase का इंतजार कर रहा है।
दूसरा employee अपने field में एक ऐसी skill develop कर रहा है जो उसे ज्यादा complex problems solve करने में सक्षम बनाती है।
दोनों काम कर रहे हैं।
लेकिन उनका focus अलग है।
एक व्यक्ति केवल income outcome देख रहा है।
दूसरा अपनी capability बढ़ाने पर काम कर रहा है।
इसका मतलब यह नहीं कि skill develop करने वाला व्यक्ति निश्चित रूप से ज्यादा कमाएगा।
Career और income पर market conditions, industry, location, network, education, timing और कई दूसरे factors भी असर डालते हैं।
लेकिन capability build करने से आपके पास future opportunities के लिए अधिक tools हो सकते हैं।
यही reason है कि Rich Mindset को “money obsession” की तरह देखना गलत है।
एक healthy wealth-oriented mindset पूछ सकता है:
“मैं कौन-सी problem बेहतर तरीके से solve कर सकता हूँ?”
और:
“मैं अपनी existing skills को कैसे अधिक valuable बना सकता हूँ?”
पाँचवाँ Difference: Busy होना vs Valuable होना
आज productivity का एक बड़ा भ्रम है:
Busy = Productive
लेकिन दोनों एक चीज़ नहीं हैं।
आप पूरे दिन busy रह सकते हैं।
Messages का reply।
Meetings।
Emails।
Scrolling।
Research।
Small tasks।
लेकिन दिन के अंत में पूछिए:
“मैंने क्या meaningful improve किया?”
यह uncomfortable question है।
क्योंकि activity और progress अलग चीज़ें हैं।
एक student छह घंटे किताब खोलकर बैठ सकता है लेकिन deeply सीखना कम हो सकता है।
दूसरा student दो घंटे focused practice कर सकता है और किसी difficult concept को genuinely समझ सकता है।
एक freelancer दस छोटे tasks कर सकता है।
दूसरा freelancer अपने workflow को improve करने वाला system बना सकता है।
इसलिए Rich vs Poor Mindset के context में एक useful question है:
“मैं कितना busy हूँ?” से ज्यादा important है—“मेरी capability कितनी बढ़ रही है?”
छठा Difference: Failure को Identity बनाना vs Information बनाना
मान लीजिए आपने business शुरू किया और fail हो गए।
या client ने reject कर दिया।
या exam में कम marks आए।
या आपने gym routine शुरू किया और तीन weeks बाद छोड़ दिया।
एक response हो सकता है:
“मैं इसके लिए बना ही नहीं हूँ।”
दूसरा response:
“क्या गलत हुआ?”
यहाँ mindset का फर्क दिखाई देता है।
पहला failure को identity बना देता है।
दूसरा failure को information की तरह देखता है।
इसका मतलब failure को romanticize करना नहीं है।
हर failure में कोई hidden lesson जरूर होता है—ऐसा मानना भी गलत होगा।
कभी strategy गलत होती है।
कभी timing खराब होती है।
कभी resources पर्याप्त नहीं होते।
कभी execution कमजोर होता है।
कभी external factors जिम्मेदार होते हैं।
इसलिए failure के बाद तीन practical questions पूछें:
1. क्या काम नहीं किया?
Specific बनिए।
2. क्यों नहीं किया?
Assumption और evidence अलग करें।
3. अगली attempt में क्या बदलना है?
एक variable चुनिए।
बस।
इससे failure emotional verdict से feedback mechanism बन सकता है।
सातवाँ Difference: Scarcity में फँसना vs Available Resources देखना
यहाँ एक important nuance है।
जब resources genuinely कम हों, तो scarcity वास्तविक होती है।
अगर किसी व्यक्ति के पास basic needs के लिए पर्याप्त पैसा नहीं है, तो उसे केवल “positive mindset” रखने को कहना वास्तविक समस्या को ignore करना होगा।
लेकिन कई situations में हम available resources को केवल उनकी कमी के lens से देखते हैं।
उदाहरण:
“मेरे पास expensive camera नहीं है।”
लेकिन शायद phone है।
“मेरे पास बड़ी team नहीं है।”
लेकिन शायद एक basic skill है।
“मेरे पास बहुत time नहीं है।”
लेकिन शायद रोज़ 30 minutes हैं।
“मेरे पास perfect opportunity नहीं है।”
लेकिन शायद learning शुरू करने का मौका है।
यहाँ mindset का useful question है:
“मेरे पास क्या नहीं है?”
से थोड़ा आगे जाकर पूछना:
“मेरे पास अभी क्या है, जिससे मैं शुरुआत कर सकता हूँ?”
यह magical thinking नहीं है।
यह resource assessment है।
और यही फर्क practical है।
आठवाँ Difference: Money को Status देखना vs Tool समझना
कुछ लोगों के लिए money का मतलब है:
Status.
कौन-सा phone?
कौन-सी car?
कौन-से clothes?
कितनी luxury?
दूसरी तरफ money को एक tool की तरह भी देखा जा सकता है।
Money आपको:
- time खरीदने में मदद कर सकता है
- financial shock absorb करने में मदद कर सकता है
- education या skills पर खर्च करने की क्षमता दे सकता है
- opportunities pursue करने की flexibility दे सकता है
- unnecessary financial pressure कम करने में मदद कर सकता है
CFPB financial well-being को security और freedom of choice से जोड़ता है, न कि केवल income या net worth से।
इसलिए wealth का mature definition केवल:
“मेरे पास कितना है?”
नहीं होना चाहिए।
एक useful question है:
“मेरे resources मुझे कितनी financial freedom और control दे रहे हैं?”
Rich vs Poor Mindset की Common Mistakes
अब उन mistakes की बात करते हैं जो लोग mindset improve करते समय करते हैं।
1. Rich mindset को सिर्फ positive thinking समझना
“मैं rich हूँ।”
“Money मेरे पास आसानी से आता है।”
“Universe मुझे पैसा देगा।”
ऐसी statements अगर action से disconnected हैं, तो उनका practical value सीमित हो सकता है।
Mindset का real test है:
आप decision कैसे लेते हैं?
2. हर खर्च को bad मानना
Rich mindset का मतलब miser बनना नहीं है।
अगर आप हर खर्च से डरने लगें, तो financial discipline unhealthy restriction बन सकता है।
Money का purpose सिर्फ accumulate करना नहीं है।
Health, experiences, family, education और meaningful enjoyment भी financial life का हिस्सा हो सकते हैं।
Goal है:
Conscious spending.
Not:
Fear-based spending.
3. Rich people को एक single psychological category मान लेना
यह सबसे बड़ी गलती है।
हर wealthy व्यक्ति एक जैसा नहीं सोचता।
हर low-income व्यक्ति poor mindset वाला नहीं होता।
और किसी व्यक्ति की financial success को केवल उसके mindset से explain करना oversimplification है।
इस article का framework behavioral patterns के लिए है, लोगों की worth judge करने के लिए नहीं।
4. Income को ignore करना
Mindset important है, लेकिन income भी important है।
अगर आपकी income basic expenses के लिए ही पर्याप्त नहीं है, तो केवल budgeting tricks पूरी समस्या solve नहीं करेंगी।
ऐसी situation में financial planning के साथ:
skill development + income growth + cost management + financial support/resources
पर भी काम करना जरूरी हो सकता है।
5. हर चीज़ को investment कहना
₹5,000 का course खरीद लेना और उसे कभी complete न करना investment नहीं बन जाता।
किसी expensive tool को खरीद लेना productivity नहीं है।
Investment की value तब आती है जब वह actual use और outcome से जुड़ता है।
इसलिए पूछें:
“मैं इसे खरीदने के बाद क्या करूँगा?”
कैसे पहचानें कि आपकी Money Mindset आपको रोक रही है?
आप खुद से ये questions पूछ सकते हैं।
अगर इनमें से कई patterns बार-बार दिखाई देते हैं, तो reflection की जरूरत हो सकती है:
1. क्या salary आते ही spending बढ़ जाती है?
2. क्या आप छोटे impulse purchases को “बस ₹200–₹500 ही तो हैं” कहकर ignore करते हैं?
3. क्या आप financial planning को लगातार postpone करते हैं?
4. क्या आप नई skill सीखने के बजाय लगातार entertainment consume करते हैं?
5. क्या difficult opportunity देखकर आपका पहला reaction होता है—“अभी नहीं”?
6. क्या failure के बाद आप strategy बदलने के बजाय खुद को incapable मान लेते हैं?
7. क्या आप price देखते हैं लेकिन value नहीं?
8. क्या आप busy रहने को progress समझते हैं?
9. क्या आपकी income बढ़ते ही lifestyle expenses भी automatically बढ़ जाते हैं?
10. क्या आप अपने future self की जरूरतों को हमेशा postpone करते हैं?
इनमें से एक-दो habits होना कोई diagnosis नहीं है।
लेकिन अगर एक pattern लगातार repeat हो रहा है, तो उसे notice करना useful है।
Rich Mindset Develop करने का Step-by-Step Action Plan
अब सबसे important हिस्सा।
Mindset पढ़ने से नहीं बदलता।
वह छोटे decisions की practice से बदलता है।
Step 1: अपनी Money Story लिखिए
एक notebook खोलिए और लिखिए:
“मेरे लिए पैसा क्या represent करता है?”
फिर बिना ज्यादा सोचें लिखिए:
- Money = ?
- Rich people = ?
- Spending = ?
- Saving = ?
- Failure = ?
- Success = ?
आपको अपने पुराने beliefs दिखाई देने लगेंगे।
हो सकता है आपके घर में पैसा हमेशा stress का विषय रहा हो।
हो सकता है आपने सीखा हो कि पैसा खर्च करना ही enjoyment है।
या शायद आपने यह मान लिया हो कि wealth केवल कुछ special लोगों के लिए है।
इन beliefs को notice करना पहला step है।
Step 2: 7-Day Spending Awareness Challenge
अगले सात दिनों तक हर expense note करें।
Amount के साथ तीन categories रखें:
Need
Useful
Impulse
अब खुद को judge मत करें।
सिर्फ observe करें।
क्योंकि awareness बिना data के vague रहती है।
Seven days बाद देखें:
मेरे पैसे कहाँ जा रहे हैं?
यह exercise आपको अपने actual behavior और imagined behavior के बीच difference दिखा सकती है।
Step 3: हर बड़े खर्च पर “Value Question” पूछें
अगली बार कोई बड़ा purchase करने से पहले:
क्या मैं इसे afford कर सकता हूँ?
के साथ पूछें:
क्या यह मेरे लिए पर्याप्त value create करेगा?
अगर answer unclear है, तो purchase delay करें।
24-hour pause कई impulsive decisions को reconsider करने का मौका दे सकता है।
Step 4: Daily 30 Minutes Future Skill के लिए रखें
आपको पांच घंटे नहीं चाहिए।
शुरुआत में केवल 30 minutes।
लेकिन ये 30 minutes किसी random content के लिए नहीं।
एक specific capability के लिए:
- communication
- writing
- sales
- coding
- editing
- design
- marketing
- financial literacy
- language
- public speaking
- industry-specific knowledge
Goal यह नहीं कि 30 minutes में expert बन जाएँ।
Goal है:
अपने future earning capacity को लगातार develop करना।
Step 5: Consumption-to-Creation Ratio बदलें
एक simple experiment:
अगर आप रोज़ 2 घंटे content consume करते हैं, तो उसमें से 30 minutes creation में shift करें।
उदाहरण:
30 minutes YouTube → 30 minutes writing.
30 minutes reels → 30 minutes skill practice.
30 minutes business content → 30 minutes actual market research.
Information को action में convert करें।
क्योंकि knowledge accumulate करना और capability develop करना अलग चीज़ें हैं।
Step 6: Weekly “Value Audit” करें
हर Sunday 10 minutes बैठकर पूछें:
इस week मैंने क्या नया सीखा?
क्या बनाया?
किस problem को बेहतर solve करना सीखा?
किस habit ने मेरा time बचाया?
किस खर्च ने value create की?
कौन-सा खर्च सिर्फ impulse था?
अगले week कौन-सा एक behavior बदलना है?
बस एक।
आपको हर Sunday अपनी पूरी life redesign नहीं करनी।
Step 7: Future Self को Decision में शामिल करें
जब भी कोई बड़ा decision लें, खुद से पूछें:
“अगर मेरा future self इस decision को देख रहा होता, तो क्या वह इसे समझदारी भरा decision मानता?”
यह कोई magical technique नहीं है।
यह simply perspective shift है।
आज का reward immediate है।
Future consequence invisible है।
इस question से आप future consequence को decision में consciously शामिल करते हैं।
Step 8: Failure Review System बनाइए
जब कोई plan fail हो:
Emotion → Pause → Analysis → Adjustment
मतलब:
पहले reaction को observe करें।
फिर तुरंत identity statement मत बनाइए।
फिर लिखिए:
- क्या हुआ?
- क्यों हुआ?
- मेरे control में क्या था?
- क्या मेरे control में नहीं था?
- next attempt में क्या बदलूंगा?
इससे “मैं fail हो गया” धीरे-धीरे “यह approach काम नहीं की” में बदल सकता है।
और दोनों statements psychological रूप से बहुत अलग हैं।
Real-Life Examples: Rich vs Poor Mindset को समझिए
Example 1: ₹30,000 Salary वाला Employee
मान लीजिए राहुल की salary ₹30,000 है।
Salary बढ़ते ही वह ₹5,000 ज्यादा खर्च करने लगता है।
कुछ महीने बाद salary फिर खत्म।
अब वह कहता है:
“मेरी salary कम है।”
हो सकता है सच में salary कम हो।
लेकिन साथ में दूसरा सवाल भी जरूरी है:
“क्या मेरी income बढ़ने के साथ financial structure भी improve हुआ?”
अब दूसरी situation देखिए।
वही salary वाला व्यक्ति हर month थोड़ा amount emergency cushion, skill development या planned goals के लिए allocate करता है।
इसका मतलब वह automatically rich नहीं हो जाएगा।
लेकिन वह अपनी financial system को stronger बना रहा है।
यही mindset का practical difference है।
Example 2: Student
एक student के पास पैसे नहीं हैं।
वह कहता है:
“मेरे पास resources नहीं हैं।”
यह genuine limitation हो सकती है।
लेकिन वह phone से free educational resources access करके communication या editing सीखना शुरू करता है।
दूसरा student वही phone मुख्यतः entertainment के लिए use करता है।
दोनों की financial स्थिति समान हो सकती है।
लेकिन available resource का उपयोग अलग है।
यही Rich vs Poor Mindset का deeper meaning है।
Example 3: Freelancer
एक freelancer रोज़ clients के छोटे tasks complete करता है।
लेकिन हर project के बाद कोई learning नहीं।
दूसरा freelancer हर project से एक repeatable process बनाता है।
Template।
Checklist।
Automation।
Better communication।
Better pricing understanding।
Portfolio improvement।
दूसरा व्यक्ति केवल काम नहीं कर रहा।
वह system build कर रहा है।
क्या Rich Mindset का मतलब Risk लेना है?
नहीं।
Risk लेना और reckless होना अलग चीज़ें हैं।
कुछ online content Rich Mindset को इस तरह present करता है:
“Comfort zone छोड़ो और बड़ा risk लो।”
लेकिन practical financial thinking में risk का मतलब blindly jump करना नहीं है।
एक mature approach पूछती है:
- Worst-case क्या है?
- मैं कितना lose कर सकता हूँ?
- मेरे पास backup है?
- क्या मैंने पर्याप्त information collect की है?
- क्या मैं small experiment से शुरुआत कर सकता हूँ?
यानी:
Calculated Risk > Emotional Risk
अगर कोई business शुरू करना चाहता है, तो जरूरी नहीं कि अगले दिन job छोड़ दे।
पहले market research।
फिर small test।
फिर customer feedback।
फिर numbers।
फिर decision।
यह long-term thinking का अधिक practical रूप है।
क्या Rich Mindset का मतलब हमेशा Saving करना है?
नहीं।
Saving important हो सकती है, लेकिन money का उद्देश्य केवल account balance बढ़ाना नहीं है।
Financial well-being में security और choice दोनों important हैं। CFPB के framework में भी financial well-being को current control, shock absorption, future progress और freedom of choice के combination के रूप में देखा जाता है।
इसलिए healthy financial mindset में तीन चीज़ों के बीच balance हो सकता है:
Spend
Save
Build
Spend — present life के लिए।
Save — future security के लिए।
Build — future capability और opportunities के लिए।
अगर आप सिर्फ spend करते हैं, तो future कमजोर हो सकता है।
अगर सिर्फ save करते हैं लेकिन capability नहीं बढ़ाते, तो growth सीमित हो सकती है।
अगर सिर्फ build करते हैं और current responsibilities ignore करते हैं, तो stress बढ़ सकता है।
Balance महत्वपूर्ण है।
Psychology के हिसाब से Long-Term Thinking कैसे मजबूत करें?
Long-term thinking केवल willpower का मामला नहीं है।
Environment भी matter करता है।
अगर phone हर 30 seconds में notification भेज रहा है, तो constant distraction को resist करना harder हो सकता है।
अगर shopping apps हर समय personalized offers दिखा रहे हैं, तो impulse purchase का opportunity बढ़ता है।
अगर आप हर दिन अपने goals के बजाय केवल instant entertainment के सामने रहते हैं, तो attention उसी direction में जाने लगेगा।
इसलिए environment design useful है।
Notifications कम करें।
Unnecessary shopping apps की notifications बंद करें।
Saving को automatic बनाएं जहाँ appropriate हो।
Skill-learning material पहले से ready रखें।
Phone-free work blocks बनाएं।
अपने goals को visible रखें।
Self-control का मतलब हमेशा temptation के सामने heroic battle लड़ना नहीं है।
कभी-कभी बेहतर strategy है:
temptation की frequency कम कर देना।
Psychological research में delayed rewards और impulsive choice पर extensive work हुआ है, और कुछ interventions ने delayed outcomes की preference को influence करने की कोशिश की है; लेकिन effects context-dependent होते हैं, इसलिए किसी single psychological trick को universal solution मानना सही नहीं होगा।
Rich vs Poor Mindset: सबसे बड़ा Difference Identity में है
आपके decisions अक्सर आपके beliefs से निकलते हैं।
अगर आप बार-बार कहते हैं:
“मैं money manage नहीं कर सकता।”
तो planning शुरू करने से पहले ही आप खुद को incapable मान लेते हैं।
अगर आप कहते हैं:
“मैं consistency वाला इंसान नहीं हूँ।”
तो एक missed day identity का proof बन जाता है।
लेकिन अगर statement बदलकर हो:
“मैं financial decisions consciously लेना सीख रहा हूँ।”
तो failure learning का हिस्सा बन जाता है।
ध्यान दें—यहाँ हम fake positive affirmation नहीं कर रहे।
आप यह नहीं कह रहे:
“मैं already financially successful हूँ।”
आप कह रहे हैं:
“मैं financial capability build कर रहा हूँ।”
यह difference महत्वपूर्ण है।
Identity को reality से disconnect मत कीजिए।
उसे direction से जोड़िए।
एक Simple Rich Mindset Framework
अगर पूरे article को एक simple framework में बदलना हो, तो इसे याद रखिए:
NOTICE → QUESTION → CHOOSE → BUILD → REVIEW
NOTICE
मैं अभी क्या कर रहा हूँ?
QUESTION
यह decision मुझे कहाँ ले जाएगा?
CHOOSE
Immediate comfort या long-term value?
BUILD
क्या मैं इससे कोई skill, system, asset, relationship या capability बना रहा हूँ?
REVIEW
क्या यह काम कर रहा है? अगर नहीं, तो क्या बदलना है?
यही framework money के अलावा career, habits, productivity और personal growth पर भी लागू हो सकता है।
Rich vs Poor Mindset के बारे में एक Important Truth
आपको “rich” बनने के लिए किसी wealthy व्यक्ति की personality copy करने की जरूरत नहीं है।
आपको luxury lifestyle दिखाने की जरूरत नहीं।
आपको हर opportunity पर risk लेने की जरूरत नहीं।
आपको हर पैसा invest करने की जरूरत नहीं।
और आपको poor लोगों को blame करने की भी जरूरत नहीं।
असल transformation कहीं ज्यादा practical है।
आपको बस अपने decisions में थोड़ी अधिक awareness लानी है।
जब आप spending करते हैं—
क्या यह intentional है?
जब time use करते हैं—
क्या यह सिर्फ consumption है या capability भी build हो रही है?
जब opportunity आती है—
क्या मैं fear के कारण उसे reject कर रहा हूँ या genuinely evaluate कर रहा हूँ?
जब failure आता है—
क्या मैं इसे identity बना रहा हूँ या information?
और जब future की बात आती है—
क्या मैं केवल उसके बारे में सोच रहा हूँ या आज कुछ ऐसा कर रहा हूँ जिसका benefit future में मिल सके?
यहीं से Rich Mindset practical बनता है।
Frequently Asked Questions About Rich vs Poor Mindset
Rich vs Poor Mindset क्या होता है?
Rich vs Poor Mindset आमतौर पर उन अलग-अलग thinking और decision-making patterns को describe करने के लिए इस्तेमाल किया जाता है जो money, time, opportunities, skills और future goals के प्रति व्यक्ति के behavior में दिखाई दे सकते हैं। यह किसी व्यक्ति की financial worth या human value का label नहीं है।
क्या Poor Mindset का मतलब गरीब होना है?
नहीं।
Poor होना और poor mindset एक चीज़ नहीं है। Financial स्थिति कई external और structural factors से प्रभावित होती है। Mindset केवल behavior और decision-making के कुछ हिस्सों को समझने का framework है।
क्या Rich Mindset से कोई अमीर बन सकता है?
केवल mindset से wealth की guarantee नहीं होती। Income, skills, opportunities, financial decisions, market conditions, circumstances और कई दूसरे factors भी महत्वपूर्ण हैं। लेकिन thoughtful financial habits और long-term decision-making financial behavior को बेहतर दिशा दे सकते हैं। CFPB भी financial well-being में financial habits और self-efficacy की भूमिका पर जोर देता है।
Rich Mindset कैसे develop करें?
छोटी शुरुआत करें। अपने spending patterns observe करें, impulse purchases पर pause लें, future-oriented goals बनाएं, valuable skills develop करें और weekly अपने decisions की review करें।
क्या Rich Mindset से financial problems खत्म हो जाएंगी?
नहीं। Financial problems के कई कारण होते हैं और सभी individual control में नहीं होते। Mindset और habits useful tools हो सकते हैं, लेकिन वे income, economic conditions या structural circumstances का replacement नहीं हैं।
Rich vs Poor Mindset: Key Takeaways
अगर आपको इस पूरे article से केवल कुछ points याद रखने हैं, तो ये रखें:
1. गरीब होना और poor mindset एक चीज़ नहीं है।
2. Rich Mindset का मतलब केवल positive thinking नहीं है।
3. Consumption और Creation के बीच difference समझें।
4. Price के साथ Value भी देखें।
5. Immediate reward और future value के बीच conscious choice करें।
6. केवल income नहीं, अपनी capabilities और value भी build करें।
7. Busy होना और valuable होना अलग है।
8. Failure को identity नहीं, feedback की तरह analyze करें।
9. Available resources पर ध्यान दें, केवल missing resources पर नहीं।
10. Money को सिर्फ status नहीं, security और choice के tool की तरह देखें।
11. अपने spending और time-use patterns को regularly review करें।
12. Mindset का असली proof आपके daily decisions में दिखाई देता है।
Read More:-
Top 1% Habits Nobody Talks About | ये Habits आपको सबसे अलग बना सकती हैं
How to Stop Living on Autopilot: अपनी ज़िंदगी को फिर से Control में कैसे लें
How to Change Your Habits: छोटी आदतों से अपनी ज़िंदगी कैसे बदलें | Atomic Habits
How to Build Self Discipline: Motivation के बिना भी Consistent कैसे रहें?
Conclusion: Wealth की शुरुआत Bank Balance से पहले Decisions में होती है
शायद Rich vs Poor Mindset का सबसे बड़ा lesson यह नहीं है कि आपको rich लोगों की तरह सोचना चाहिए।
शायद असली lesson इससे ज्यादा simple है:
आपको अपने decisions को थोड़ा ज्यादा consciously देखना शुरू करना चाहिए।
क्योंकि आपकी financial life किसी एक बड़े decision से नहीं बनती।
वह छोटे decisions से बनती है।
आपने आज ₹500 कहाँ खर्च किए।
आज के दो घंटे कहाँ लगाए।
किस skill पर काम किया।
किस distraction को “बस पाँच मिनट” कहा।
किस opportunity को fear की वजह से टाल दिया।
किस failure के बाद आपने खुद को label कर दिया।
और किस moment में आपने अपने present comfort के बजाय future value को choose किया।
यही छोटे moments धीरे-धीरे patterns बनाते हैं।
और patterns समय के साथ आपकी life की direction को influence कर सकते हैं।
इसलिए अगली बार जब आपके सामने कोई money, time या career decision आए, तो सिर्फ यह मत पूछिए:
“मुझे अभी क्या चाहिए?”
एक दूसरा सवाल भी पूछिए:
“मेरे future के लिए क्या ज्यादा valuable है?”
और फिर एक और:
“क्या मैं अभी सिर्फ consume कर रहा हूँ… या कुछ build भी कर रहा हूँ?”
आपको हर बार perfect decision लेने की जरूरत नहीं है।
आपको केवल अपने patterns को notice करना है, उन्हें question करना है और जहाँ जरूरी हो वहाँ धीरे-धीरे direction बदलनी है।
क्योंकि financial growth केवल ज्यादा पैसा कमाने का नाम नहीं है।
यह बेहतर decisions लेने, valuable skills build करने, resources को consciously use करने और अपने future के साथ ऐसा relationship बनाने की प्रक्रिया भी है जिसमें आज का comfort हमेशा कल की possibility को destroy न करे।
अमीर बनने से पहले शायद सबसे पहली चीज़ जो बदलती है, वह आपका bank balance नहीं होता।
आपके decisions की direction बदलती है।
और जब direction बदलती है, तभी छोटे decisions का meaning भी बदलना शुरू होता है।